Piyasa Dolandırıcılığı Suçu (SPKn m.107): Fon Yönetiminde İşlem Bazlı Manipülasyon
İlgili çalışma alanı: Ceza Hukuku — sermaye piyasası suçları, özel ceza kanunlarında düzenlenen ekonomik suçlar arasında yer alır.
İlgili makale: TCK m.7 Kapsamında Uyarlama Yargılaması ve TCK m.158/4 Değişikliği — ekonomik suçlarda kanun değişikliğinin derdest ve kesinleşmiş dosyalara etkisi.
İlgili rehber: Yatırım Fonum Tasfiye Edildi: Ne Yapmalıyım? — aynı olgunun yatırımcı tarafındaki hukuki sonuçları.
Korunan Hukuki Değer ve Suçun Kanundaki Yeri
Sermaye piyasası hukukunun temel işlevi, tasarrufların üretime yönlendirilmesini sağlayan bir mekanizmayı ayakta tutmaktır. 6362 sayılı Sermaye Piyasası Kanunu'nun (SPKn) 1. maddesi, Kanun'un amacını "sermaye piyasasının güvenilir, şeffaf, etkin, istikrarlı, adil ve rekabetçi bir ortamda işleyişinin ve gelişmesinin sağlanması" ile "yatırımcıların hak ve menfaatlerinin korunması" olarak ifade eder. Piyasa dolandırıcılığı suçuyla korunan hukuki değer de bu iki eksende belirir.
Doktrinde, idari ve cezai yaptırımların aynı amaca hizmet ettiği ve bu amaç ortaklığı bağlamında "bunlarla korunan hukukî değer'in de aynı olduğu" isabetle belirtilmektedir.[1]
Korunan değerin bireysel malvarlığı değil, piyasanın kendisine duyulan güven olduğunu belirtmek gerekir. Klasik dolandırıcılıkta hile, belirli bir mağduru aldatmaya yöneliktir ve zarar o kişinin malvarlığında doğar. Piyasa dolandırıcılığında ise fiil, adı belirsiz ve sayısı belirsiz bir yatırımcı kitlesinin karar mekanizmasını bozmaya yöneliktir. Bu yönüyle suç, fail ve mağdur sayısı itibarıyla toplu işlenen iktisadi bir suç olarak nitelendirilmektedir.[2]
Kanun, sermaye piyasasına yönelen aykırılıkları tek bir yaptırım kategorisi içinde toplamamıştır. Altıncı Kısım, "İdari Para Cezası Gerektiren Fiiller" ve "Sermaye Piyasası Suçları" olmak üzere iki bölüme ayrılır. Bu ayrım tesadüfi değildir: kanun koyucu, piyasanın işleyişini bozan her fiili suç saymak yerine, ağırlık derecesine göre kademeli bir yaptırım sistemi kurmuştur.
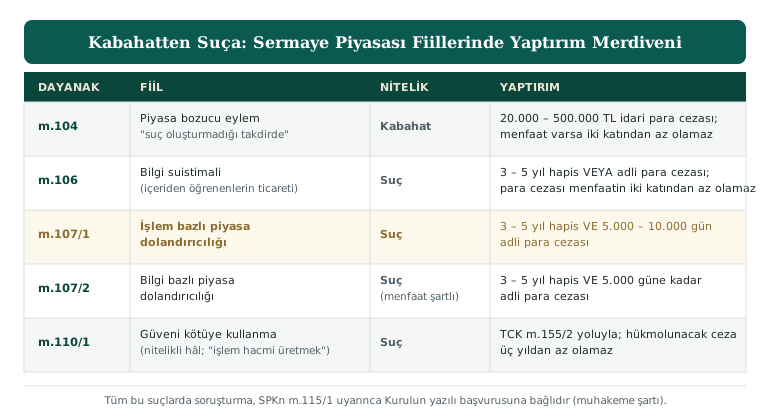
Bu kademelenmenin eklem yeri 104. maddedir. Hüküm, makul bir ekonomik veya finansal gerekçeyle açıklanamayan, borsa ve teşkilatlanmış diğer piyasaların güven, açıklık ve istikrar içinde çalışmasını bozacak nitelikteki eylem ve işlemleri, "bir suç oluşturmadığı takdirde" piyasa bozucu eylem saymaktadır. Bu kayıt, 104. maddeye tamamlayıcı norm niteliği kazandırır: fiil 106 veya 107. maddedeki unsurları taşıyorsa idari yaptırım değil ceza yaptırımı uygulanacaktır.
Kanaatimizce bu teknik, uygulamada iki yönlü bir denge gözetmektedir. Bir yandan, ceza normunun kapsamı dışında kalan ancak piyasa bütünlüğüne zarar veren davranışların yaptırımsız kalması önlenmekte; öte yandan, her olağandışı fiyat hareketinin ceza soruşturmasına konu edilmesinin doğuracağı ölçüsüzlük engellenmektedir. Buna karşılık doktrinde, 104. maddedeki tanımın kanunilik ölçütleri bakımından yeterince belirli olmadığı yönünde eleştiriler yöneltilmiştir.[3]
İşlem Bazlı Piyasa Dolandırıcılığı: Maddi Unsur
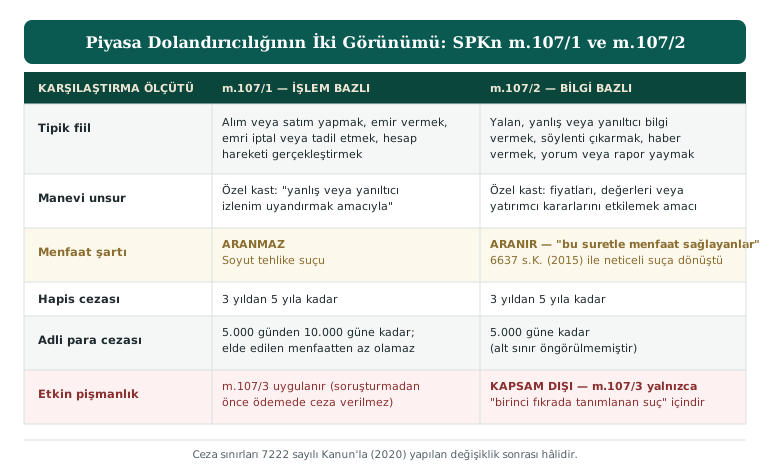
SPKn m.107/1 şu hükmü içermektedir: "Sermaye piyasası araçlarının fiyatlarına, fiyat değişimlerine, arz ve taleplerine ilişkin olarak yanlış veya yanıltıcı izlenim uyandırmak amacıyla alım veya satım yapanlar, emir verenler, emir iptal edenler, emir değiştirenler veya hesap hareketleri gerçekleştirenler üç yıldan beş yıla kadar hapis ve beş bin günden on bin güne kadar adli para cezası ile cezalandırılırlar."[4]
Hükmün yapısı dikkat çekicidir. Kanun koyucu, cezalandırılan davranışı tek bir fiille sınırlamamış; alım satım yapmak, emir vermek, emri iptal veya tadil etmek ve hesap hareketi gerçekleştirmek şeklinde seçimlik hareketler öngörmüştür. Bu hareketlerin tamamı, tek başlarına ele alındıklarında tümüyle hukuka uygun piyasa faaliyetleridir. Fiili suç hâline getiren, hareketin kendisi değil, hareketin güttüğü amaçtır.
Yargıtay da suçun bu yapısını açıkça ortaya koymuştur. 5. Ceza Dairesi, piyasa dolandırıcılığı suçunun "madde metninden de anlaşılacağı üzere seçimlilik hareketli bir suç olduğu ancak piyasa dolandırıcılığı suçunun gerçekleşmesi için alım veya satım yapma, emir verme, emir iptal etme, emir değiştirme veya hesap hareketleri gerçekleştirme eylemlerinin borsacılık faaliyeti ile gerçekleştirilebileceği" yönünde değerlendirme yapmıştır.[5]
Manipülatif Emir ve İşlem Kalıpları
Sermaye Piyasası Kurulu'nun yatırımcı bilgilendirme metinlerinde, işlem bazlı piyasa dolandırıcılığının klasik görünümleri olarak iki kalıp öne çıkarılmaktadır.[6]
Bunlardan ilki kendinden kendine işlemlerdir. Bu kalıpta bir kişi, kendi hesapları arasında hem alıcı hem satıcı sıfatıyla işlem gerçekleştirir. İşlem tahtaya yansır, hacim oluşur, fiyat hareket eder; ancak sermaye piyasası aracının mülkiyetinde gerçek anlamda hiçbir değişiklik meydana gelmez. İkincisi karşılıklı işlemlerdir: tarafların işlemden önce anlaşarak aynı fiyat ve aynı miktardan eş zamanlı girdikleri emirlerin karşılaşması söz konusudur.
Her iki kalıbın ortak özelliği, ekonomik bir risk üstlenilmeksizin piyasaya bir arz-talep görüntüsü sunulmasıdır. Failin katlandığı tek maliyet, aracı kuruluşa ödenecek komisyondur; bu maliyete rağmen işlemin sürdürülmesi, fiilin ekonomik rasyonaliteyle açıklanamayacağının en güçlü göstergesi sayılmaktadır.
Nitekim Yargıtay içtihadı da bu yöndedir. Doktrinde aktarıldığı üzere, bir kararda "işleme dayalı manipülasyon suçunun en önemli göstergesinin mülkiyette değişiklik yaratmayan, kendinden kendine/karşılıklı işlemler olduğu; bu işlemlerin yapılma amacının, yatırımcı grubunun aracı kurumlara ödeyecek komisyon masrafına katlanmayı göze alarak aslında zarar ediyormuş gibi gösterip piyasayı etkilemek" olduğu belirtilmiş; başka bir kararda ise ilgili paya "talebin olduğu izleniminin yaratıldığı, iyi niyetli üçüncü kişilerin aldatıldığı, fiyatın kademeli olarak yapay bir şekilde arttırıldığı, aktif bir piyasanın varlığı izlenimi yaratılmaya çalışıldığı" tespit edilmiştir.[7]
Bununla birlikte Kurul, manipülatif emir ve işlem kalıplarının bu iki yöntemle sınırlı olmadığını açıkça belirtmektedir. Nitekim seans sonunda fiyatı belirli bir seviyeye taşımaya yönelik yoğun emirler, gerçekleştirilme iradesi bulunmaksızın girilip kısa süre sonra iptal edilen emirler ve derinliği sığ bir pay üzerinde yoğunlaştırılan alımlar da aynı çerçevede değerlendirilebilmektedir.
Spekülasyon Manipülasyondan Nasıl Ayrılır?
Ayrımın önemi büyüktür; zira fiyat hareketi yaratan her işlem suç değildir. Doktrinde, düşük fiyattan alıp yüksek fiyattan satmaya yönelen spekülatif hareketlerin piyasa dolandırıcılığı kapsamı dışında kaldığı isabetle vurgulanmaktadır.[8] Spekülatörün üstlendiği gerçek bir fiyat riski vardır ve bu risk, piyasaya likidite sağlayan meşru bir işlevdir.
Ayrımın ölçütü kanaatimizce şudur: işlemin ardında, fiyatın yönüne ilişkin bir tahmin mi vardır, yoksa fiyatın yönüne ilişkin bir izlenim üretme iradesi mi? Birincisinde fail piyasayı okumakta, ikincisinde piyasaya okutmaktadır. Mülkiyette değişiklik yaratmayan işlemlerin karine teşkil etmesi de tam olarak bu sebeple anlam kazanır.
Manevi Unsur, Tehlike Suçu Niteliği ve İspat Sorunu
Madde metnindeki "yanlış veya yanıltıcı izlenim uyandırmak amacıyla" ibaresi, suçun manevi unsuru bakımından belirleyicidir. Bu ibare, genel suç kastını aşan bir özel kast aramaktadır.[9] Failin işlemi bilerek ve isteyerek yapmış olması yeterli değildir; ayrıca piyasada yanlış veya yanıltıcı bir izlenim yaratma saikiyle hareket etmiş olması gerekir. Olası kastla bu suçun işlenemeyeceği kabul edilmelidir.
Suçun tamamlanması bakımından ise farklı bir tablo ortaya çıkar. Doktrinde işlem bazlı piyasa dolandırıcılığı soyut tehlike suçu olarak nitelendirilmektedir: "suçun kanuni tanımında belirtilen fiiller ile sermaye piyasası araçlarının fiyatları, fiyat değişimleri ve arz ve talepleri üzerinde olağandan sapan bir sonuç elde edilmese dâhi, amacın var olması, tespit edilmesi yeterli görülmüştür."[10]
Yargıtay da aynı sonuca varmaktadır. 5. Ceza Dairesi, suçun oluşabilmesi için maddede sayılan hareketlerin yapılmasının yeterli olduğunu, "maddedeki tanıma göre tehlike suçu olarak düzenlenen bu suçun tamamlanabilmesi için, sayılan eylemler nedeniyle sermaye piyasası araçlarının değerinin etkilenmesi yani sonucun gerçekleşmesinin şart olmadığı"nı belirtmiştir.[11]
Bu nitelendirmenin pratik sonucu şudur: fiyat beklenen yönde hareket etmese, hatta fail zarar etse dahi suç oluşabilir. Failin kâr edip etmediği, suçun unsuru değil olsa olsa adli para cezasının alt sınırının belirlenmesinde dikkate alınacak bir veridir.
Bununla birlikte bu veri, cezanın belirlenmesinde ihmal edilebilir değildir. Yargıtay, elde edilen menfaatin miktarının araştırılmaksızın adli para cezasına hükmedilmesini bozma sebebi saymış; sanıkların "ayrı ayrı ne kadar menfaat elde ettiklerinin katılan kuruma sorulması ve bu hususta ek bilirkişi raporu aldırılması, şayet elde edilen menfaat hükmedilen adli para cezası miktarını geçiyorsa, buna göre Kanun'da yazılı olduğu üzere adli para cezasının elde edilen menfaatten aşağı olmamak üzere belirlenmesi" gerektiğini vurgulamıştır.[12]
Özel Kastın İspatı
Özel kastın aranması ile soyut tehlike suçu niteliğinin bir arada bulunması, uygulamada ispat yükünü tümüyle objektif göstergelere kaydırmaktadır. İçsel bir saik, doğrudan delille ortaya konulamayacağından, kastın varlığı emir ve işlem verilerinden çıkarılmak zorundadır.
Bu çerçevede değerlendirmeye esas alınabilecek göstergeler şunlardır: işlemlerin mülkiyette değişiklik yaratıp yaratmadığı; emirlerin zamanlaması ve seans içindeki dağılımı; iptal edilen emirlerin gerçekleşen emirlere oranı; işlem yapılan payın fiili dolaşım derinliği; hesaplar arasındaki irtibat; ve işlemin makul bir ekonomik gerekçeyle açıklanıp açıklanamadığı.
Bilirkişi İncelemesine İlişkin İçtihadi Standart
Bu göstergelerin değerlendirilmesi teknik uzmanlık gerektirdiğinden, Yargıtay bilirkişi incelemesi bakımından somut bir standart geliştirmiştir. Ceza Genel Kurulu, kapatılan 19. Ceza Dairesi'nin içtihadını aktarırken, manipülasyon yargılamalarında "bir adet sermaye piyasası ve menkul kıymetler mevzuatı ile SPK kararları ve işlemleri alanında uzman, bir adet bankacılık veya mali müşavirlik alanında uzman, bir adet borsa ve hisse senetleri alanında uzman bilirkişiden oluşan en az üç kişilik bir bilirkişi heyeti" marifetiyle inceleme yapılması ve sanıkların her birinin "varsa suç oluşturan eylemlerinin" sermaye piyasası mevzuatı çerçevesinde somutlaştırılması gerektiğinin belirtildiğini ve "bu durum[un] istikrar kazan[dığını]" ifade etmiştir.[13]
Bu standardın iki yönü önemlidir. Birincisi, heyetin bileşimi kanunda değil içtihatta belirlenmiştir; dolayısıyla tek kişilik ya da alan uzmanlığı eksik bir bilirkişi raporuna dayanan hüküm, bozma sebebi oluşturabilir. İkincisi ve daha önemlisi, inceleme sanık bazında ve eylem bazında somutlaştırma gerektirir; toplu bir işlem grubunun manipülatif olduğu tespitinden hareketle, o grupta yer alan herkesin cezai sorumluluğuna gidilmesi bu standartla bağdaşmaz.
Kanaatimizce burada ceza hukuku bakımından hassas bir eşik bulunmaktadır. Bu göstergeler, özel kastın varlığına ilişkin güçlü belirtiler sunabilir; ancak hiçbiri tek başına kastı kanıtlamaz. Şüpheden sanık yararlanır ilkesi gereği, ekonomik olarak açıklanabilir bir izahın bulunduğu hâllerde tipikliğin gerçekleştiği sonucuna varılmamalıdır. Kurul denetim raporlarının teknik bulgularının, ceza yargılamasında doğrudan hüküm dayanağı yapılmayıp bağımsız bir değerlendirmeye tabi tutulması gerektiği görüşündeyiz.
Bilgi Bazlı Piyasa Dolandırıcılığı ve 2015 Değişikliğinin Anlamı
SPKn m.107/2, 27/3/2015 tarihli ve 6637 sayılı Kanun'la değiştirilmiş hâliyle şöyledir: "Sermaye piyasası araçlarının fiyatlarını, değerlerini veya yatırımcıların kararlarını etkilemek amacıyla yalan, yanlış veya yanıltıcı bilgi veren, söylenti çıkaran, haber veren, yorum yapan veya rapor hazırlayan ya da bunları yayan ve bu suretle menfaat sağlayanlar üç yıldan beş yıla kadar hapis ve beş bin güne kadar adli para cezası ile cezalandırılırlar."[14]
Fıkranın 2015 öncesi hâlinde "menfaat sağlama" unsuru bulunmamaktaydı. Doktrinde bu değişikliğin niteliği açıkça ortaya konulmaktadır: bilgiye dayalı piyasa dolandırıcılığı suçu, 2015 yılında yapılan değişikliğe kadar soyut tehlike suçu iken, menfaat elde etme şartının Kanun'a eklenmesi suretiyle neticeli bir suç hâline gelmiştir.[15]
Bu tespitin sonuçları önemlidir ve kanaatimizce uygulamada yeterince dikkate alınmamaktadır.
Birincisi, menfaat artık suçun maddi unsurudur. Yalan, yanlış veya yanıltıcı bir bilginin yayılmış olması, hatta bunun piyasada fiyat hareketi yaratmış olması tek başına yeterli değildir; failin bu suretle menfaat sağlamış olması gerekir. Menfaat gerçekleşmemişse tipiklik tamamlanmamıştır ve olsa olsa teşebbüs tartışması gündeme gelir.
İkincisi, fıkra bakımından etkin pişmanlık hükmü uygulanmaz. Maddenin üçüncü fıkrası, açık ifadesiyle "birinci fıkrada tanımlanan suçu işleyen kişi" bakımından düzenlenmiştir. Bilgi bazlı piyasa dolandırıcılığı failinin bu imkândan yararlanamaması, iki fıkra arasında cezalandırma bakımından savunulması güç bir asimetri doğurmaktadır.
Yorum Özgürlüğü ile Suç Arasındaki Sınır
Fıkrada sayılan hareketler arasında "yorum yapan" ve "rapor hazırlayan" ifadelerinin bulunması, ifade özgürlüğü bakımından özel bir dikkat gerektirir. Ekonomik ve mali konularda kamusal tartışmaya katkı sunan değerlendirmeler, demokratik bir toplumda korunması gereken ifadeler arasındadır.
Kanun koyucu bu riski, hükmü üç yönlü olarak sınırlandırarak karşılamıştır. Bilginin yalan, yanlış veya yanıltıcı olması gerekir; doğru verilere dayanan bir kanaat bu kapsama girmez. Failin özel kastla hareket etmesi gerekir; fiyatları veya yatırımcı kararlarını etkileme amacı bulunmalıdır. Nihayet, fail bu suretle menfaat sağlamış olmalıdır.
Kanaatimizce bu üç sınırlama birlikte okunduğunda, kamuya açık, doğrulanabilir verilere dayanan ve failine herhangi bir menfaat sağlamayan bir piyasa değerlendirmesinin fıkra kapsamında değerlendirilmesi mümkün görünmemektedir. Aksi bir yaklaşım, analistler, akademisyenler ve ekonomi yazarları bakımından caydırıcı etki doğurarak, Kanun'un 1. maddesinde amaçlanan şeffaflık ilkesiyle çelişecektir.
Kolektif Yatırım Kuruluşları Üzerinden Manipülasyon
Piyasa dolandırıcılığı suçunun klasik anlatımı, bireysel yatırımcının kendi hesapları arasında gerçekleştirdiği işlemler üzerine kuruludur. Buna karşılık fiil, kolektif yatırım kuruluşları eliyle işlendiğinde nitelik değiştirmekte ve çok daha geniş bir zarar çevresi doğurmaktadır.
Mekanizmanın işleyişi kavramsal olarak şöyle özetlenebilir. Fiili dolaşım oranı düşük, yani piyasada işlem görebilecek pay miktarı sınırlı bir şirkette, aynı yönetim altındaki fonlar üzerinden yoğun alım yapılır. Arzın sığ olması nedeniyle fiyat orantısız biçimde yükselir. Fiyat yükseldikçe, o payı portföyünde taşıyan fonun birim pay değeri de yükselir. Yüksek getiri, fona yeni katılma payı satışı yoluyla taze kaynak çeker; gelen kaynak aynı payda kullanılır. Böylece kendini besleyen bir döngü kurulur.
Bu yapının ceza hukuku bakımından tartışılması gereken yönü şudur: işlem bazlı piyasa dolandırıcılığının klasik göstergesi mülkiyette değişiklik yaratmayan işlemler iken, burada mülkiyet gerçekten el değiştirmektedir. Ancak alıcı ve satıcı aynı iradenin yönetimindeki farklı tüzel varlıklar olduğunda, ekonomik anlamda risk transferinin gerçekleşip gerçekleşmediği ayrıca değerlendirilmelidir. Kanaatimizce bu hâlde ölçüt, hukuki mülkiyetin değil ekonomik riskin gerçekten devredilip devredilmediğidir.
Düzenleyici Tedbirlerin Suç Tespitine Etkisi
Sermaye Piyasası Kurulu, 28 Ağustos 2026 tarihinde yürürlüğe koyduğu Yatırım Fonlarına İlişkin Rehber değişikliğiyle, bir fonun bir şirketin fiili dolaşımdaki paylarında tutabileceği oranı, şirketin halka açıklık düzeyine göre kademelendirmiştir. Kurul, 18 Eylül 2026 tarihli basın duyurusunda düzenlemenin gerekçesini, para piyasası fonları ile hisse senedi serbest fonlarının "ilişkili taraflar arasında teminatsız borçlanma ve Borsa'da olağandışı fiyat hareketleri yoluyla oluşturdukları sistemik riskin finansal istikrara etkisini önlemek" olarak açıklamıştır.[16]
Aynı duyuruda, gayrimenkul ve girişim sermayesi yatırım fonu katılma paylarının fon portföyünde borsa fiyatı yerine net aktif değerle değerlenmesine geçildiği ve bu düzenlemeyle "söz konusu fonların değerinin fiktif olarak hesaplanmasına izin verilmediği" belirtilmiştir.[17]
Burada ceza hukuku bakımından önemli bir ayrımın altını çizmek gerekir. Bir portföy sınırlamasının ihlal edilmiş olması, tek başına piyasa dolandırıcılığı suçunun oluştuğu anlamına gelmez. Portföy limitlerine aykırılık, kural olarak Kanun'un 103. maddesi kapsamında idari yaptırımı gerektiren bir fiildir. Suçun oluşabilmesi için ayrıca 107. maddedeki özel kastın ve tipik hareketin varlığı aranır. Düzenleyici ihlal ile ceza normunun ihlali arasındaki bu sınırın korunması, kanunilik ilkesinin gereğidir.
Nitekim Kurul da bu ayrımı uygulamaktadır. 2026/59 sayılı bültende üç payda gerçekleştirilen işlemler nedeniyle SPKn m.107/1 kapsamında suç duyurusunda bulunulmuş ve ilgililer hakkında m.101/1 uyarınca iki yıl süreyle işlem yasağı uygulanmıştır.[18] Fonların işleme kapatılması ve tasfiyesi kararı ise ayrı bir bültende, Kanun'un 96. maddesinin birinci fıkrasına dayandırılmıştır.[19] Aynı olgu çevresinde, birbirinden farklı hukuki dayanaklara sahip üç ayrı işlem tesis edilmiştir: idari tedbir, işlem yasağı ve suç duyurusu.
Söz konusu soruşturmalar devam etmekte olup, bu aşamada kesinleşmiş bir mahkeme kararı bulunmamaktadır; ilgililer Anayasa'nın 38. maddesinin dördüncü fıkrasında güvence altına alınan masumiyet karinesinden yararlanır.
İçtima: m.106, m.110 ve m.21 ile İlişki
Kolektif yatırım kuruluşları üzerinden gerçekleştirilen işlemler, çoğu zaman yalnızca 107. maddeyi değil, Kanun'un başka hükümlerini de ilgilendirir.
Bilgi Suistimali (m.106)
106. madde, sermaye piyasası araçlarının fiyatlarını, değerlerini veya yatırımcıların kararlarını etkileyebilecek nitelikteki ve henüz kamuya duyurulmamış bilgilere dayalı olarak emir veren, verdiği emri değiştiren veya iptal eden ve bu suretle kendisine veya başkasına menfaat temin eden kişileri cezalandırmaktadır. Fon yönetiminde, iade taleplerinin karşılanamayacağının içeriden bilindiği bir dönemde yapılan çıkış işlemleri bu madde kapsamında değerlendirilebilir.
107. madde ile 106. madde arasındaki ilişki gerçek içtimadır: fiiller, hareketleri ve korunan menfaatleri itibarıyla farklıdır. Aynı fail hem yanıltıcı izlenim yaratma amacıyla işlem yapmış hem de kamuya açıklanmamış bilgiye dayanarak emir vermişse, her iki suçtan ayrı ayrı sorumluluğu gündeme gelir.
Güveni Kötüye Kullanma (m.110)
Bu dosya tipinde en ağır sonuç doğurabilecek hüküm 110. maddedir. Maddenin birinci fıkrasının (a) bendi, sermaye piyasası faaliyetleri sebebiyle veya idare etmek için tevdi edilen sermaye piyasası araçlarını, nakdi ve diğer kıymetleri kendisinin veya başkasının menfaatine satmak, kullanmak, rehnetmek, gizlemek veya inkâr etmek fiillerini kapsar.
Daha da doğrudan ilgili olan (c) bendidir. Hüküm, halka açık ortaklıklar ve kolektif yatırım kuruluşları ile bunların iştirak ve bağlı ortaklıklarının, ilişkide bulundukları kişilerle emsallerine uygunluk, piyasa teamülleri ve dürüstlük ilkelerine aykırı olarak farklı fiyat, ücret, bedel veya şartlar içeren anlaşmalar yapmak "veya işlem hacmi üretmek gibi işlemlerde bulunarak" kârlarını veya malvarlıklarını azaltmalarını suç saymaktadır.
"İşlem hacmi üretmek" ibaresinin bizzat kanun metninde yer alması, fon içi karşılıklı işlemler bakımından bu bendin özel önem taşıdığını göstermektedir. Maddenin yaptırımı da ağırdır: bu fiiller güveni kötüye kullanma suçunun nitelikli hâlini oluşturur ve Türk Ceza Kanunu'nun 155. maddesinin ikinci fıkrasına göre hükmolunacak ceza üç yıldan az olamaz.
Örtülü Kazanç Aktarımı Yasağı (m.21)
21. madde, aynı fiilleri idari boyutta yasaklamaktadır. Hüküm, kolektif yatırım kuruluşlarının ilişkili taraflarla emsallere aykırı işlemler yapmak veya işlem hacmi üretmek suretiyle kazanç aktarmasını yasaklar. Maddenin üçüncü fıkrası ayrıca, ilişkili taraf işlemlerinin emsallerine uygunluğunu tevsik edici bilgi ve belgelerin en az sekiz yıl saklanmasını zorunlu tutar.
Bu saklama yükümlülüğü, ceza soruşturmasının delil zeminini de oluşturmaktadır. Sekiz yıllık süre, geriye dönük incelemelerde ilişkili taraf işlemlerinin emsallere uygunluğunun denetlenebilmesini sağlamaktadır.
Kanaatimizce burada dikkat edilmesi gereken husus, aynı fiilin hem idari yaptırıma hem ceza yaptırımına konu edilmesi hâlinde ortaya çıkabilecek ne bis in idem tartışmasıdır. 104. maddedeki "bir suç oluşturmadığı takdirde" kaydı bu riski kısmen karşılamaktaysa da, 21. madde kapsamındaki idari süreç ile 110. madde kapsamındaki ceza yargılamasının aynı maddi vakıaya dayandığı hâllerde sorun varlığını korumaktadır.
Muhakeme Şartı, Etkin Pişmanlık ve Değerlendirme
Kurulun Yazılı Başvurusu: Muhakeme Şartı
Sermaye piyasası suçlarının usul bakımından en ayırt edici yanı 115. maddede düzenlenmiştir: "Bu Kanunda tanımlanan veya atıfta bulunulan suçlardan dolayı soruşturma yapılması, Kurul tarafından Cumhuriyet başsavcılığına yazılı başvuruda bulunulmasına bağlıdır. Bu başvuru muhakeme şartı niteliğindedir."
Hükmün gerekçesi anlaşılabilirdir. Sermaye piyasası işlemlerinin teknik niteliği, manipülatif emir kalıplarının ancak uzmanlık gerektiren bir veri analiziyle ortaya konulabilmesi ve her fiyat hareketinin soruşturma konusu yapılmasının piyasa üzerinde doğuracağı baskı, bu süzgeci gerekli kılmaktadır.
Buna karşılık doktrinde, soruşturma başlatma yetkisinin yalnızca Kurula bağlanmasının pratik sakıncalar doğurduğu; üçüncü kişilerin ihbarı hâlinde dahi Cumhuriyet savcısının doğrudan soruşturmaya başlayamadığı eleştirisi yöneltilmiş ve iktisadi suçlar bakımından teknik anlamda başvuru zorunluluğuna ihtiyaç duyulmaksızın soruşturma açılabilmesi önerilmiştir.[20]
Kanaatimizce mevcut düzenleme karşısında sonuç açıktır: Kurulun yazılı başvurusu bulunmaksızın, Kanun kapsamındaki bir suç isnadıyla soruşturma işlemi yapılamaz. Muhakeme şartının gerçekleşmediği hâllerde Ceza Muhakemesi Kanunu'nun 223. maddesinin sekizinci fıkrası uyarınca durma kararı verilmesi gerekir. Bu sonucun, yalnızca failin değil, piyasanın öngörülebilirliğinin de güvencesi olduğu değerlendirilmelidir.
Maddenin diğer fıkraları da uygulamada önem taşır. Başvuru üzerine kamu davası açılması hâlinde iddianamenin kabulüyle birlikte bir örneği Kurula tebliğ edilir ve Kurul aynı zamanda katılan sıfatını kazanır. Soruşturmada Cumhuriyet savcısı Kurul meslek personelinden yararlanabilir; şüpheli veya tanık ifadelerinde bu personelin hazır bulunması sağlanabilir. Kovuşturmaya yer olmadığı kararına karşı Kurulun itiraz yetkisi bulunmaktadır.
Etkin Pişmanlık
107. maddenin üçüncü fıkrası, birinci fıkradaki suçu işleyen kişi bakımından kademeli bir etkin pişmanlık düzenlemesi öngörmektedir. Fail, beş yüz bin Türk lirasından az olmamak üzere elde ettiği veya elde edilmesine sebep olduğu menfaatin iki katı parayı Hazineye ödediğinde; soruşturma başlamadan önce ödemişse hakkında cezaya hükmolunmaz, soruşturma evresinde ödemişse ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödemişse üçte bir oranında indirilir.
Düzenleme iki yönden eleştiriye açıktır. Doktrinde, beş yüz bin liralık asgari ödeme şartının düşük menfaat elde eden failler bakımından orantılılık ilkesiyle bağdaşmayabileceği belirtilmektedir.[21] Kanaatimizce ikinci ve daha temel sorun, hükmün ikinci fıkra bakımından uygulanmamasıdır. Bilgi bazlı piyasa dolandırıcılığı, menfaat şartı sebebiyle neticeli bir suç hâline getirilmişken, elde edilen menfaatin iadesine bağlanan etkin pişmanlık imkânının bu fıkra bakımından tanınmaması sistematik bir tutarsızlık oluşturmaktadır.
Uygulamada dikkat edilmesi gereken bir usul noktası daha bulunmaktadır: etkin pişmanlıktan tam olarak yararlanabilmek soruşturma başlamadan önce ödeme yapılmasına bağlı olduğundan, Kurulun suç duyurusu kararı ile fiilî başvuru arasındaki dönem savunma açısından kritik önemdedir.
Değerlendirme
Piyasa dolandırıcılığı suçu, ceza hukukunun klasik araçlarıyla finansal piyasaların teknik gerçekliği arasında kurulmuş hassas bir dengedir. Bu dengenin iki ucu da risklidir.
Bir uçta, ceza normunun fazla dar yorumlanması ve her aykırılığın idari yaptırıma havale edilmesi durumu vardır; bu durumda piyasa bütünlüğü yeterince korunamaz. Diğer uçta, teknik verilerden hareketle özel kastın varlığının kolayca kabul edilmesi ve düzenleyici ihlallerin doğrudan suç sayılması riski bulunur; bu ise kanunilik ilkesini zedeler.
Kanaatimizce kolektif yatırım kuruluşları üzerinden gerçekleştirilen işlemler bakımından üç ölçüt ayırt edici olmalıdır. Birincisi, işlemlerin ekonomik riski gerçekten devredip devretmediğidir. İkincisi, portföy sınırlamalarına aykırılığın münferit bir uyum sorunu mu yoksa bir izlenim üretme düzeninin parçası mı olduğudur. Üçüncüsü, fonun malvarlığında ilişkili taraf lehine bir azalma meydana gelip gelmediğidir; bu üçüncü ölçüt karşılandığında ağırlık merkezi 107. maddeden 110. maddeye kayar.
Son olarak belirtmek gerekir ki 2026 Eylül'ünde yaşanan gelişmeler, sermaye piyasası ceza hukuku bakımından henüz yargısal denetimden geçmiş bir birikim sunmamaktadır. Bu incelemede ortaya konulan değerlendirmeler, yürürlükteki kanun metni ve mevcut doktrin çerçevesinde yapılmış olup, uygulamanın ne yönde şekilleneceği açılacak davalarda verilecek kararlarla belirlenecektir.
Kaynaklar ve Dipnotlar
Bölüm 1
- Akın, Yeliz Neslihan; "Ekonomik Bir Suç Olarak Piyasa Dolandırıcılığı Suçunun Değerlendirilmesi", Maliye Çalışmaları Dergisi, S.63, 2020, s.26, DOI: 10.26650/mcd2020-781882.
- Şen, Ersan / Şahin, Buğra / Dağdeviren, Furkan; "Piyasa Dolandırıcılığı Dahil Sermaye Piyasası Suçları ve İdari Suçlar", 17.05.2023, https://sen.av.tr/tr/makale/piyasa-dolandiriciligi-dahil-sermaye-piyasasi-suclari-ve-idari-suclar (Erişim Tarihi: 18.09.2026). Yazarlar suçu, fail ve mağdur sayısı itibarıyla toplu işlenen iktisadi bir suç olarak nitelendirmektedir.
- Şen / Şahin / Dağdeviren; a.g.e. Yazarlar, SPKn m.104'teki "piyasa bozucu eylem" tanımının kanunilik ölçütleri bakımından belirlilik sorunu taşıdığı görüşündedir.
Bölüm 2
- Fıkradaki hapis cezasının alt sınırı, 20/2/2020 tarihli ve 7222 sayılı Kanun'un 38. maddesiyle "iki yıldan" ibaresi "üç yıldan" şeklinde değiştirilerek yükseltilmiştir.
- Yargıtay 5. Ceza Dairesi, 2016/8614 E., 2016/8871 K., 09.11.2016.
- Sermaye Piyasası Kurulu; "İşlem Bazlı Piyasa Dolandırıcılığı", Yatırımcı Bilgilendirme Sayfaları, https://spk.gov.tr/yatirimcilar/sermaye-piyasasinda-piyasa-dolandiriciligi-manipulasyon/islem-bazli-piyasa-dolandiriciligi (Erişim Tarihi: 18.09.2026).
- Akın, Yeliz Neslihan; "Ekonomik Bir Suç Olarak Piyasa Dolandırıcılığı Suçunun Değerlendirilmesi", Maliye Çalışmaları Dergisi, S.63, 2020, s.30. Yazar, anılan iki Yargıtay kararına esas ve karar numarası vermeksizin atıf yapmaktadır.
- Şen / Şahin / Dağdeviren; a.g.e. Yazarlar, düşük fiyattan yüksek fiyata satış biçimindeki spekülatif hareketleri piyasa dolandırıcılığı kapsamı dışında tutmaktadır.
Bölüm 3
- Akın, Yeliz Neslihan; "Ekonomik Bir Suç Olarak Piyasa Dolandırıcılığı Suçunun Değerlendirilmesi", Maliye Çalışmaları Dergisi, S.63, 2020, s.27. Yazar, işlem temelli piyasa dolandırıcılığı suçu ile piyasa bozucu eylem arasındaki farkın manevi unsurda toplandığı görüşündedir.
- Akın, Yeliz Neslihan; "Ekonomik Bir Suç Olarak Piyasa Dolandırıcılığı Suçunun Değerlendirilmesi", Maliye Çalışmaları Dergisi, S.63, 2020, s.33. Yazar s.32'de suçu önce genel olarak tehlike suçu, s.33'te ise soyut tehlike suçu olarak nitelendirmektedir.
- Yargıtay 5. Ceza Dairesi, 2016/8614 E., 2016/8871 K., 09.11.2016. Karar, Ceza Muhakemesi Kanunu'nun 309. maddesi uyarınca kanun yararına bozma istemi üzerine verilmiştir.
- Yargıtay (kapatılan) 19. Ceza Dairesi, 2019/8372 E., 2019/6880 K., 08.04.2019. Kararda alıntılanan madde metni, 7222 sayılı Kanun'la yapılan değişiklik öncesindeki "iki yıldan beş yıla kadar hapis" hâlidir.
- Yargıtay Ceza Genel Kurulu, 2022/90 E., 2022/190 K., 22.03.2022.
Bölüm 4
- Fıkra, 27/3/2015 tarihli ve 6637 sayılı Kanun'un 11. maddesiyle değiştirilmiştir. Hapis cezasının alt sınırı ayrıca 7222 sayılı Kanun'un 38. maddesiyle üç yıla yükseltilmiştir.
- Bilgiye dayalı piyasa dolandırıcılığı suçunun 2015 değişikliğine kadar soyut tehlike suçu iken, menfaat elde etme şartının eklenmesiyle neticeli bir suç hâline geldiği yönünde bkz. "Türk Sermaye Piyasası Hukukunda Bilgiye Dayalı Piyasa Dolandırıcılığı Suçu", Jurix, https://www.jurix.com.tr/article/18307 (Erişim Tarihi: 18.09.2026).
Bölüm 5
- Sermaye Piyasası Kurulu; "Yatırım Fonlarına İlişkin Rehber Düzenlemesine Dair Açıklama", Basın Duyurusu, 18.09.2026, https://www.spk.gov.tr/duyurular/basin-duyurulari/2026/yatirim-fonlarina-iliskin-rehber-duzenlemesine-dair-aciklama (Erişim Tarihi: 18.09.2026).
- Sermaye Piyasası Kurulu; a.g. basın duyurusu. Duyuruda, 23.07.2026 tarihli Kurul kararıyla 31.07.2026 tarihinden sonra net aktif değer ile değerleme uygulamasına geçildiği belirtilmektedir.
- SPK Bülteni 2026/59, 16.09.2026. Bültende dört ayrı grup hâlinde suç duyurusu kararı ile SPKn m.101/1 ve V-101.1 sayılı Tebliğ'in 5/2 ve 6/2 maddeleri uyarınca iki yıl süreli işlem yasağı yer almaktadır.
- SPK Bülteni 2026/60, 17.09.2026; Kurul Karar Organı'nın 57/1706 ve 57/1707 sayılı kararları. Kararda, kredili işlemlere ilişkin tedbir SPKn m.128/1-(a) ile Seri:V, No:65 sayılı Tebliğ'in 17. maddesine, fonların işleme kapatılması ve tasfiyesi ise SPKn m.96/1'e dayandırılmıştır.
Bölüm 7
- Şen / Şahin / Dağdeviren; a.g.e. Yazarlar, iktisadi suçlar kapsamında vergi, bankacılık ve sermaye piyasası suçlarında teknik anlamda başvuru zorunluluğuna ihtiyaç duyulmaksızın Cumhuriyet savcısı tarafından soruşturma açılabilmesi gerektiğini savunmaktadır.
- Şen / Şahin / Dağdeviren; a.g.e. SPKn m.107/3'teki asgari beş yüz bin liralık ödeme şartının orantılılık ilkesi bakımından eleştirisi hakkında.