Bir sabah uygulamayı açtığınızda fonun alım satıma kapandığını, ardından tasfiyeye alındığını öğrenmek tedirgin edicidir. Bu rehber, Sermaye Piyasası Kurulu kararıyla tasfiyeye alınan bir yatırım fonunda katılma payı sahibinin hukuki durumunu ve sırayla karşılaşacağı aşamaları anlatıyor. Metin genel bilgilendirme amaçlıdır; somut durumunuzda izlenecek yol, elinizdeki belgelere ve fonun portföy yapısına göre değişir.
Fonum tasfiyeye alındı, param kayboldu mu?
Hayır. Yatırım fonunun mal varlığı, onu kuran portföy yönetim şirketinin mal varlığından hukuken ayrıdır. Sermaye Piyasası Kanunu bunu açıkça düzenler: fonun mal varlığı, portföy yönetim şirketinin ve portföy saklama hizmetini yürüten kuruluşun mal varlığından ayrıdır.
Bu ayrılığın pratik sonuçları güçlüdür. Fon mal varlığı, portföy yönetim şirketinin yönetiminin veya denetiminin kamu kurumlarına devredilmesi hâlinde dahi başka bir amaçla kullanılamaz; kamu alacaklarının tahsili amacı da dâhil olmak üzere haczedilemez, üzerine ihtiyati tedbir konulamaz ve iflas masasına dâhil edilemez. Ayrıca portföy yönetim şirketinin üçüncü kişilere olan borçları ile fonların aynı üçüncü kişilerden olan alacakları birbirine karşı mahsup edilemez.
Kanun, tasfiye hâlinde ödemenin muhatabını da tek başına belirler: fon mal varlığının tasfiyesi durumunda yalnızca katılma payı sahiplerine ödeme yapılabilir.
Yani “şirket battı, param gitti” cümlesi hukuken doğru değildir. Ancak “param güvende” cümlesi de, anaparanızın tamamını geri alacağınız anlamına gelmez. Aradaki fark, bu rehberin geri kalanının konusudur.
Fon tasfiyesi tam olarak ne demek?
Tasfiye, fonun faaliyetinin sona erdirilmesi ve portföyündeki varlıkların nakde çevrilerek katılma payı sahiplerine dağıtılması sürecidir.
Yatırım Fonlarına İlişkin Esaslar Tebliği, fonun sona ermesini birkaç sebebe bağlar. Bunlardan ikisi bu tablonun tam merkezindedir: kurucunun mali durumunun taahhütlerini karşılayamayacak kadar zayıflaması ve fonun kendi yükümlülüklerini karşılayamaz duruma gelmesi ya da fona devam edilmesinin yatırımcıların yararına olmayacağının Kurulca tespit edilmesi.
Kurul, fonun sona ermesine ve tasfiyesine ilişkin usul ve esasları belirlemeye kanunen yetkilidir. 2026 Eylül’ünde olduğu gibi, tasfiyenin nasıl yürütüleceği ve ödemelerin hangi kuruluş tarafından yapılacağı Kurul kararıyla ayrıca belirlenebilir.
Tasfiye kararından sonra fonda yeni katılma payı ihraç edilemez ve iade işlemi yapılamaz. Uygulamada bunun karşılığı, fonun alım satıma kapatılmasıdır: artık ne yeni alım yapabilirsiniz ne de kendi iradenizle çıkış emri verebilirsiniz. Süreç artık sizin değil, tasfiyeyi yürüten kuruluşun takvimine bağlıdır.
Paramı ne zaman ve nasıl alacağım?
Tasfiyenin işleyişi şu sırayı izler:
- Portföydeki varlıklar nakde çevrilir. Hisse senedi, tahvil, bono ve benzeri varlıklar satılır; vadeli mevduat ve benzeri araçlarda vade beklenir.
- Satış kademeli yapılır. Tasfiyeyi yürüten kuruluş, yatırımcı menfaati ile piyasa derinliğini ve likidite koşullarını gözeterek satış talimatlarını aralıklarla verir. Bunun sebebi basittir: tüm portföyün aynı gün piyasaya sürülmesi fiyatı daha da aşağı çeker ve zararı büyütür.
- Nakit oluştukça dağıtım yapılır. Ödeme için tasfiyenin tamamlanmasını beklemek gerekmez; fon hesabında nakit biriktikçe, katılma payı sahiplerine payları oranında ve kendi saklama hesaplarına aktarım yapılabilir.
- Bakiye paylaştırılır. Yükümlülükler düşüldükten sonra kalan tutar, herkese katılma payı oranında dağıtılır.
Eylül 2026’daki uygulamada Kurul, tasfiyenin duyuru tarihinden itibaren en fazla üç aylık sürenin sonunu izleyen ilk iş gününde tamamlanmasını öngörmüş; gerektiğinde süreyi uzatma yetkisini saklı tutmuştur. Ayrıca daha önce iletilmiş ancak gerçekleşmemiş iade emirlerinin öncelikli olarak karşılanacağı belirtilmiştir.
Ödeme, banka hesabınıza doğrudan havale şeklinde değil, yatırım hesabınız üzerinden yapılır. Bu nedenle hesabınızın açık ve erişilebilir olması, iletişim bilgilerinin güncel olması gerekir.
Anaparamın tamamını geri alacak mıyım?
Bunu şimdiden söylemek mümkün değildir ve söyleyen de doğru söylemiş olmaz. Alacağınız tutar, fon portföyündeki varlıkların tasfiye sürecinde fiilen nakde çevrildiği fiyata bağlıdır.
Burada iki senaryoyu ayırmak gerekir:
- Portföy ağırlıklı olarak likit ve değeri istikrarlı araçlardan oluşuyorsa, dağıtılan tutar son hesaplanan birim pay değerine yakın çıkabilir.
- Portföyde işlem hacmi düşük, alıcısı sınırlı varlıklar ağırlıktaysa, bunların satışı fiyatı aşağı çeker ve dağıtılan tutar beklenenin altında kalabilir.
Ekranınızda en son gördüğünüz birim pay değeri bir hesaplama sonucudur; tahsil garantisi değildir. Tasfiyede ölçüt, hesaplanan değer değil gerçekleşen satış fiyatıdır.
Aradaki fark kendiliğinden bir tazminat hakkı doğurmaz. Bu farkın talep edilebilmesi, aşağıda anlatılan sorumluluk sebeplerinden birinin somut olarak ortaya konmasına bağlıdır.
Tasfiyeden gelen ödemeyi kabul edersem dava hakkımı kaybeder miyim?
Tasfiye ödemesi, kanun gereği yapılan bir dağıtımdır; bir sulh veya ibra anlaşması değildir. Bu nedenle ödemenin alınması, aradaki farkın ayrıca talep edilmesine kural olarak engel oluşturmaz.
Buna karşılık, ödeme sırasında imzalatılan bir belgede ibra, feragat ya da “başkaca bir talebim yoktur” anlamına gelebilecek bir ifade bulunuyorsa durum değişir. Bu tür metinler imzalanmadan önce dikkatle okunmalı; gerekiyorsa ihtirazi kayıt konulmalıdır. Uygulamada en çok hak kaybı, dava aşamasında değil, bu türden bir imzada yaşanır.
Zararımı kimden isteyebilirim?
Zararın kaynağına göre muhatap değişir. Kanun birden çok sorumluluk adresi tanımlar:
Kurucu portföy yönetim şirketi. Şirket, fonu katılma payı sahiplerinin haklarını koruyacak şekilde temsil etmek, yönetmek veya yönetimini denetlemekle yükümlüdür. Ayrıca portföy yönetim şirketleri, faaliyetlerini yürütürken yönetimlerindeki fonların ve katılma payı sahiplerinin çıkarlarını gözetmekle yükümlü tutulmuştur. Şirket ile katılma payı sahibi arasındaki ilişkiye, kanunda ve fon iç tüzüğünde hüküm bulunmayan hâllerde Türk Borçlar Kanunu’nun vekâlet sözleşmesine ilişkin hükümleri kıyasen uygulanır; bu da vekilin özen ve sadakat borcunu gündeme getirir.
Portföy saklayıcısı kuruluş. Aşağıda ayrıca ele alınıyor.
Fonu satan kuruluş. Dağıtım kanalının kendi yükümlülükleri vardır; bu da aşağıda anlatılıyor.
Sorumluluğu tespit edilen yöneticiler. Kurul, hukuka aykırı faaliyet veya işlemlerde sorumluluğu tespit edilen yönetici ve çalışanların lisanslarını iptal etmeye, haklarında suç duyurusunda bulunulmasından sonra yargılama sonuçlanıncaya kadar imza yetkilerini sınırlandırmaya yetkilidir.
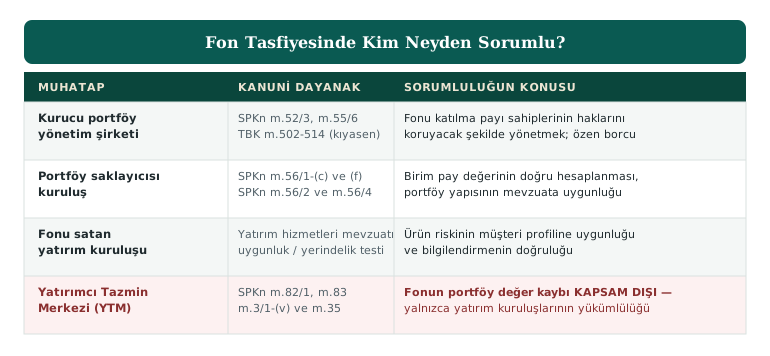
Tazminat talebinde belirleyici olan, zararın miktarından önce sebebidir. Piyasa dalgalanmasından kaynaklanan değer kaybı ile mevzuata, ilan edilen yatırım stratejisine veya portföy sınırlamalarına aykırı bir yönetimden kaynaklanan zarar hukuken aynı şey değildir. İlki yatırımcının üstlendiği risktir; ikincisi sorumluluk doğurur.
Portföy saklayıcısı banka neden sorumlu olabilir?
Çünkü kanun saklayıcıya, kasa tutmaktan çok daha geniş bir denetim görevi yüklemiştir. Portföy saklama hizmeti şunların sağlanmasını içerir:
- Katılma paylarının ihraç ve itfa işlemlerinin mevzuata ve fon iç tüzüğüne uygunluğu,
- Birim katılma payı değerinin, mevzuat ve iç tüzükte belirlenen değerleme esaslarına göre hesaplanması,
- Portföy yönetim şirketi talimatlarının, ancak mevzuata ve iç tüzüğe aykırı olmamak şartıyla yerine getirilmesi,
- Varlık alım satımlarının, portföy yapılarının ve işlemlerinin mevzuata ve fon iç tüzüğüne uygunluğu.
Kanun sorumluluğu da açıkça bağlar: saklama hizmetini yürüten kuruluş, yükümlülüklerini yerine getirmemesi nedeniyle yatırım fonlarında portföy yönetim şirketine ve katılma payı sahiplerine verdiği zararlardan sorumludur.
Aynı maddede yer alan bir cümle yatırımcı bakımından ayrıca önemlidir: portföy yönetim şirketi ile saklayıcı kuruluşun birbirlerinden zararın giderilmesini talep etme yükümlülüğü düzenlendikten sonra, “Pay veya katılma payı sahiplerinin dava açma hakkı saklıdır” denilmiştir. Yani katılma payı sahibinin dava hakkı, şirketler arasındaki bu iç ilişkiye bağlı değildir.
Saklanan varlıkların bir kısmı başka bir saklayıcı nezdinde tutuluyorsa, saklama hizmeti veren tüm kuruluşlar müteselsilen sorumludur.
Fonu bana satan banka veya aracı kurumun sorumluluğu var mı?
Değerlendirilmesi gereken bir başlıktır. Yatırım kuruluşları, müşteriye sunulan ürünün risk düzeyi ile müşterinin bilgi ve deneyimini karşılaştıran testler yapmakla yükümlüdür. Bir ürünün, taşıdığı gerçek riskten daha düşük riskli bir kategori içinde sunulup sunulmadığı; tanıtım materyallerinde kullanılan ifadelerin fonun fiilî portföy yapısıyla örtüşüp örtüşmediği bu çerçevede incelenir.
Özellikle “nakit benzeri”, “düşük riskli” ya da “mevduat alternatifi” algısıyla tercih edilen fon türlerinde, fiilî portföyün bu algıyla bağdaşmaması hâlinde dağıtım kanalının bilgilendirme yükümlülüğü tartışma konusu olur. Bu değerlendirme, satış anında imzalanan risk bildirim formları ve test sonuçları üzerinden yapılır; bu nedenle söz konusu belgelerin saklanması önemlidir.
Yatırımcı Tazmin Merkezi benim zararımı karşılar mı?
Kural olarak hayır ve bu, en sık karıştırılan noktadır.
Yatırımcı Tazmin Merkezi, yatırım kuruluşlarının yatırım hizmet ve faaliyetinden kaynaklanan nakit ödeme veya sermaye piyasası aracı teslim yükümlülüklerini yerine getirememesi hâlinde, Kurulun tazmin kararı üzerine devreye girer. Kanundaki tanıma göre yatırım kuruluşu, aracı kurumlar ile yatırım hizmeti ve faaliyetinde bulunan diğer sermaye piyasası kurumları ve bankalardır.
Portföy yönetim şirketleri ise kanunun sermaye piyasası kurumlarını saydığı maddede ayrı bir başlık olarak düzenlenmiştir. Dolayısıyla bir yatırım fonunun portföy değer kaybı, Yatırımcı Tazmin Merkezi’nin kapsamına girmez.
Bir başka ayrım da şudur: bankacılık mevzuatı uyarınca mevduat veya katılım fonu sayılan nakit ödeme yükümlülüklerine, kanunun yatırımcıların tazminine ilişkin hükümleri uygulanmaz. Mevduat sigortası ile yatırım fonu farklı rejimlere tabidir; fon katılma payı mevduat değildir ve mevduat sigortası kapsamında bulunmaz.
Hangi belgeleri saklamalıyım?
Sorumluluk tartışmasında belirleyici olan, zararın miktarı değil sebebidir; sebebi ise ancak belgeyle ortaya konur. Şunları bir arada toplayın:
- Katılma payı alım ve satım kayıtları, işlem tarihleri ve birim pay değerleri,
- Hesap ekstreleri ve Merkezi Kayıt Kuruluşu üzerinden alınabilen hesap dökümü,
- İşlem tarihinde geçerli olan yatırımcı bilgi formu ve izahname; sonradan güncellenmiş sürüm değil,
- Fonun dönemsel portföy dağılım raporları ve performans sunum raporları,
- Satış anında imzalanan uygunluk/yerindelik testi ve risk bildirim formları,
- Size iletilen tanıtım metinleri, e-posta ve mesajlar,
- Kamuyu Aydınlatma Platformu’nda yapılan açıklamalar ve Kurul kararlarının bülten çıktıları,
- Gerçekleştirilemeyen iade talebinize ilişkin ekran görüntüsü ve varsa sistem kaydı.
Ekran görüntüsü tek başına zayıf bir delildir. Mümkün olan her belgenin kurumdan resmî dökümünü isteyin; elektronik kayıtların ham hâlini silmeyin.
Ceza soruşturmasına katılabilir miyim, faydası olur mu?
Fon yönetimiyle ilgili olarak yürütülen bir ceza soruşturması varsa, suçtan zarar gören sıfatıyla şikâyette bulunmak ve kamu davası açıldığında katılan sıfatıyla dosyaya dâhil olmak mümkündür.
Bunun pratik faydası şudur: ceza dosyasında toplanan bilirkişi raporları, işlem kayıtları ve Kurul denetim bulguları, hukuk mahkemesindeki tazminat davasında delil olarak kullanılabilir. Bu tür dosyalarda zararın sebebini ispat etmek, tek başına yatırımcı için güç olduğundan, ceza dosyasındaki teknik tespitler çoğu zaman belirleyici olur.
Bir usul ayrıntısı önemlidir: sermaye piyasası suçlarından dolayı soruşturma yapılması, kural olarak Sermaye Piyasası Kurulu’nun Cumhuriyet başsavcılığına yazılı başvurusuna bağlıdır ve bu başvuru muhakeme şartıdır. Kurul, kamu davası açıldığında iddianamenin kabulüyle birlikte katılan sıfatını kazanır.
Dava açmak için ne kadar sürem var?
Süre, talebin hukuki niteliğine göre değişir ve bu ayrım dosyanın kaderini belirleyebilir.
Talep vekâlet ilişkisine, yani sözleşmeye dayandırılıyorsa genel zamanaşımı süresi uygulanır. Haksız fiile dayandırılıyorsa, zararın ve failin öğrenilmesinden itibaren işleyen kısa süre ile fiilin işlenmesinden itibaren işleyen uzun süre birlikte gözetilir. Fiil aynı zamanda bir suç oluşturuyorsa ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, tazminat talebi bakımından da bu uzun süre uygulanır.
Uygulamada en kritik nokta, kısa sürenin ne zaman başladığıdır: zararın öğrenildiği an, tasfiye ödemesinin yapıldığı ve eksiğin somutlaştığı an olabileceği gibi, aykırılığın ortaya çıktığı an da olabilir. Bu nedenle süreyi tasfiyenin sonuna bırakmadan, belgeleri toplar toplamaz değerlendirme yaptırmak yerinde olur.
Portföy yönetim şirketinin borçları benim payımdan tahsil edilebilir mi?
Hayır. Yukarıda değinilen ayrılık ilkesi bu soruya da cevap verir: fon mal varlığı haczedilemez, üzerine ihtiyati tedbir konulamaz ve iflas masasına dâhil edilemez; kamu alacaklarının tahsili amacıyla dahi bu sonuç değişmez.
Ayrıca portföy yönetim şirketinin üçüncü kişilere olan borçları ile fonun aynı kişilerden olan alacaklarının birbirine mahsup edilmesi de yasaktır. Şirketin kendi alacaklıları, fon portföyüne yönelemez.
Bu kural, tasfiye sürecinin neden şirket tarafından değil, Kurulca görevlendirilen bir kuruluş eliyle yürütüldüğünü de açıklar.
Özet: sırasıyla yapılacaklar
- Belgeleri bugün toplayın. İşlem kayıtları, işlem tarihli izahname ve yatırımcı bilgi formu, portföy dağılım raporları, satış anındaki testler ve risk formları.
- Hesabınızı açık tutun. Ödemeler yatırım hesabınıza yapılır; iletişim bilgilerinizi güncelleyin.
- Duyuruları takip edin. Tasfiyeyi yürüten kuruluşun açıklamaları ile Kurul bültenleri, ödeme takvimi bakımından tek güvenilir kaynaktır.
- İmzaladığınız her belgeyi okuyun. İbra veya feragat anlamına gelebilecek ifadelere dikkat edin; gerekiyorsa ihtirazi kayıt koyun.
- Zararın sebebini ayırın. Piyasa kaynaklı değer kaybı ile mevzuata aykırı yönetimden doğan zarar farklı sonuçlar doğurur.
- Süreyi bekletmeyin. Zamanaşımı, tasfiyenin bitmesini beklemez.
- Dosyanızı değerlendirin. Portföy yapısı, satış kanalı ve elinizdeki belgeler her yatırımcıda farklı olduğundan, izlenecek yol dosya özelinde belirlenir.
Bu rehber, Eylül 2026’da Sermaye Piyasası Kurulu kararıyla yedi portföy yönetim şirketine ait fonların işleme kapatılıp tasfiyeye alınması üzerine hazırlanmıştır. Sürecin güncel durumu ve Kurul kararlarının ayrıntısı için SPK’nın 131 fon tasfiye kararına ilişkin gündem yazımıza bakabilirsiniz.