Kurul tam olarak neye karar verdi?
Sermaye Piyasası Kurulu Karar Organı, 17 Eylül 2026 tarihli ve 57/1706 ile 57/1707 sayılı kararlarıyla iki ayrı tedbir aldı; kararlar aynı gün 2026/60 sayılı bültende yayımlandı.
Birincisi, yedi portföy yönetim şirketinin — Tera, Pusula, Hedef, Atlas, A1, Pardus ve Bulls — kurucusu olduğu ve katılma payları Türkiye Elektronik Fon Alım Satım Platformu’nda (TEFAS) işlem gören tüm yatırım fonlarının TEFAS’ta alım ve satım yönünde işleme kapatılmasıdır.
İkincisi, bültende unvanları tek tek sayılan fonların Kurulca tayin edilecek yöntemle tasfiye ettirilmesidir. Bültendeki listede 130 fon yer almış, tasfiye usul ve esaslarına ilişkin sonraki duyuruda ise sayı 131 olarak belirtilmiştir.
Listenin bileşimi dikkat çekicidir: fonların büyük çoğunluğu hisse senedi serbest fon niteliğindedir, ancak aralarında para piyasası fonları ve katılım fonları da bulunmaktadır.
Kurul, tasfiyeyi yürütecek kuruluşları da belirledi: Tera Portföy’ün fonlarında portföy saklayıcısı olarak Türkiye İş Bankası, diğer altı şirketin fonlarında ise Ziraat Bankası görevlendirildi.
Kararın hukuki dayanağı bültende açıkça gösterilmiştir. Fonların işleme kapatılması ve tasfiyesi, Sermaye Piyasası Kanunu’nun 96. maddesinin birinci fıkrasına dayandırılmıştır. Bu hüküm Kurula, sermaye piyasası kurumlarının mevzuata, Kurulca belirlenen standartlara ve fon iç tüzüğü hükümlerine aykırı faaliyetlerinin tespiti hâlinde faaliyetlerin kapsamını sınırlandırma, geçici olarak durdurma ve “öngöreceği diğer her türlü tedbiri alma” yetkisi verir.
Bu karar hangi yatırımcıları etkiliyor?
Doğrudan etkilenenler, kapsama giren fonlarda katılma payı bulunan yatırımcılardır. Fon büyüklüğü ve yatırımcı sayısına ilişkin toplam rakamlar basında 826-891 milyar lira ve 515-550 bin yatırımcı aralığında aktarılmıştır; Kurul bültende toplam bir tutar açıklamamıştır.
Kapsam yalnızca hisse senedi fonlarıyla sınırlı değil. Listede para piyasası fonları da var. Bu, krizin kamuoyunda en çok konuşulan yanı: mevduata alternatif, nakit benzeri bir park yeri olarak tercih edilen fon türü de sürecin içinde kaldı.
Kapsam dışındaki fonlarda katılma payı bulunan yatırımcılar bakımından ise bir işlem kısıtı yoktur; karar yedi şirketin fonlarıyla sınırlıdır.
Fon tasfiyeye alınınca param nereye gidiyor?
Hiçbir yere gitmiyor. Yatırım fonunun mal varlığı, onu kuran portföy yönetim şirketinin mal varlığından hukuken ayrıdır.
Bu ayrılığın sonuçları kanunda tek tek sayılmıştır. Fon mal varlığı, portföy yönetim şirketinin yönetiminin veya denetiminin kamu kurumlarına devredilmesi hâlinde dahi başka bir amaçla kullanılamaz; kamu alacaklarının tahsili amacı da dâhil olmak üzere haczedilemez, üzerine ihtiyati tedbir konulamaz ve iflas masasına dâhil edilemez. Şirketin üçüncü kişilere borçları ile fonun aynı kişilerden alacakları birbirine mahsup edilemez.
Kanun, tasfiyede ödemenin muhatabını da tek başına belirler:
“Fon mal varlığının tasfiyesi durumunda yalnızca katılma payı sahiplerine ödeme yapılabilir.”
Bunun pratik anlamı şudur: şirketin mali durumu ne olursa olsun, fon portföyü şirketin alacaklılarına gitmez. Ancak bu güvence, anaparanın tamamının geri alınacağı anlamına gelmez. Dağıtılacak tutar, portföydeki varlıkların tasfiye sürecinde fiilen nakde çevrildiği fiyata bağlıdır.
Ödemeler ne zaman ve nasıl yapılacak?
Kurulun açıkladığı yol haritası şöyle işliyor:
Satış kademeli olacak. Portföydeki finansal varlıklar, görevlendirilen bankanın yatırımcı menfaatini, piyasa derinliğini ve likidite koşullarını gözeterek belirleyeceği aralıklarla verilecek satış talimatlarıyla nakde çevrilecek. Vadeli mevduat gibi araçlarda vade beklenecek.
Ödeme için tasfiyenin bitmesi beklenmeyecek. Fon hesabında nakit oluştukça, banka kendi belirleyeceği aralıklarla yatırımcıların saklama hesaplarına payları oranında aktarım yapabilecek.
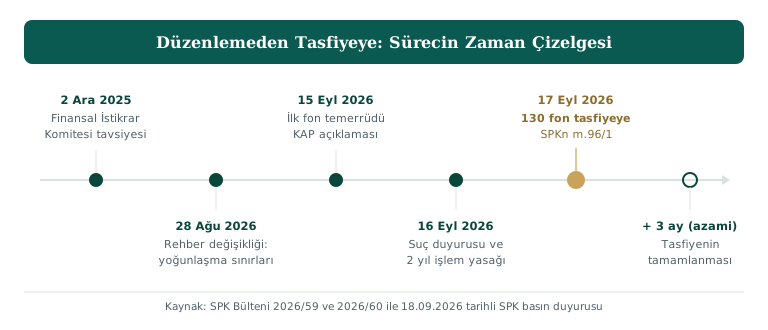
Süre en fazla üç ay. Tasfiye, duyuru tarihinden itibaren işleyecek en fazla üç aylık sürenin sona ermesini izleyen ilk iş gününde tamamlanacak. Kurul gerektiğinde süreyi uzatabilir.
Yeni emir girilemeyecek. 17 Eylül 2026’dan sonra TEFAS üzerinden veya dağıtım kanallarından yeni alım ya da iade emri işleme alınmıyor. Daha önce iletilmiş ancak gerçekleşmemiş satış emirleri öncelikli olarak karşılanacak.
Kurul başka hangi tedbirleri aldı?
Aynı dönemde iki tedbir daha gündeme geldi.
Kredili işlemlerde özkaynak oranı esnetildi. Seri:V, No:65 sayılı Tebliğ’in 17. maddesi, kredili işlemlerin devamı süresince özkaynak koruma oranının asgari %35 olmasını arar. Kurul, bu oranın 2 Ekim 2026 seans sonuna kadar — ikinci bir duyuruya kadar — aracı kurumların kendi risk politikalarına uygun düştüğü ölçüde asgari %20 olacak şekilde esnek uygulanabilmesine karar verdi. Dikkat edilmesi gereken nokta şudur: oran doğrudan indirilmemiş, aracı kuruma esneklik tanınmıştır. Amaç, teminat tamamlama çağrılarından doğan zorunlu satış baskısını hafifletmekti.
İşlem yasakları ve suç duyurusu. Kurulun 2026/59 sayılı bülteninde, üç payda — Katılımevim (KTLEV), Gündoğdu Gıda (GUNDG) ve Destek Finans Faktoring (DSTKF) — gerçekleştirilen işlemler nedeniyle Sermaye Piyasası Kanunu’nun 107. maddesinin birinci fıkrası kapsamında suç duyurusunda bulunulduğu açıklandı.
Sayılar burada karışıyor; bültendeki dört ayrı suç duyurusu grubunda toplam 48 isim kaydı vardır, ancak bazı isimler birden fazla grupta tekrarlandığı için farklı kişi sayısı 38’dir. Bu 38 kişiye, Kanun’un 101. maddesinin birinci fıkrası ile V-101.1 sayılı Tebliğ uyarınca borsalarda iki yıl işlem yapma yasağı uygulandı; bir portföy yönetim şirketi de tüzel kişi olarak, ilgili payla sınırlı biçimde aynı yasağın kapsamına alındı.
Bültendeki bir ayrıntı özellikle önemlidir: yasak kapsamındaki on iki kişi hakkında Kurulun 1 Aralık 2023 tarihli kararıyla daha önce altı aylık geçici işlem yasağı uygulanmış, bu süre yeni iki yıllık süreden düşülmüştür. Yani aynı payda benzer nitelikte işlemler ilk kez tespit edilmiş değildir.
Finansal İstikrar Komitesi de 17 Eylül 2026’da toplanarak, oynaklığın sınırlı sayıda portföy yönetim şirketinin bazı fonlarındaki kredi ve likidite sorunlarından kaynaklandığını ve sermaye piyasalarının işleyişine ilişkin yapısal bir risk bulunmadığını açıkladı.
Bu sürecin arka planında ne var?
Kurul, 18 Eylül 2026 tarihli basın duyurusunda sürecin geçmişini kendisi anlattı ve bu anlatım tablonun en açıklayıcı parçasıdır.
Duyuruya göre Kurul, 2025 yılının son çeyreğinde, belirli portföy yönetim şirketlerine ait fonların “fiili dolaşım oranı düşük olan paylarda ekonomik gerçeklik ve şirket temel finansal büyüklükleri ile açıklanamayacak şekilde” fiyat hareketlerine yol açtığını gözlemledi. Konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi toplantısında ele alındı ve makroihtiyati tedbir tavsiyesi verildi; ertesi gün Kurul bünyesinde çalışma grubu kuruldu.
Takip eden dokuz ayda adımlar sırayla atıldı: nitelikli yatırımcı eşiği 1 milyon liradan 10 milyon liraya çıkarıldı, TEFAS uygulama esasları yenilendi, gayrimenkul ve girişim sermayesi yatırım fonu katılma paylarının fon portföyünde borsa fiyatı yerine net aktif değerle değerlenmesine geçildi. Kurul bu sonuncuyu, “fonların değerinin fiktif olarak hesaplanmasına izin verilmemesi” olarak tanımlıyor.
Zincirin son halkası, 28 Ağustos 2026 tarihli Rehber değişikliğidir. Merkezinde yoğunlaşma sınırları vardır: bir fonun bir şirketin fiili dolaşımdaki paylarında tutabileceği oran halka açıklık düzeyine göre kademelendirildi — fiili dolaşım oranı %25’in altındaki şirketlerde %8, %25-50 arasında %6, %50-75 arasında %4, %75 üzerinde %2. Aynı yöneticinin tüm fonları için toplu tavanlar da kondu.
Kurul, düzenlemenin amacını açıkça yazıyor: para piyasası fonları ile hisse senedi serbest fonlarının “ilişkili taraflar arasında teminatsız borçlanma ve Borsa’da olağandışı fiyat hareketleri yoluyla oluşturdukları sistemik riskin finansal istikrara etkisini önlemek”.
Uyum için geçiş süreleri tanınmış olmasına rağmen fon piyasasında yüksek tutarlı çıkışlar yaşandı. 15 Eylül 2026’da bir portföy yönetim şirketi iki para piyasası fonunda katılma payı iade ödemelerinde temerrüt oluştuğunu Kamuyu Aydınlatma Platformu’nda açıkladı; ertesi gün bir başka şirket iki fonu için benzer bir açıklama yaptı. Tasfiye kararı bu zincirin sonunda geldi.
Hangi noktalar henüz net değil?
Fiyatlama yöntemi. Kurul, tasfiyede varlıkların hangi esasa göre nakde çevrileceğine ilişkin ayrıntılı bir yöntem açıklamadı. Dağıtılacak tutarı belirleyecek olan tam da budur.
Ödeme takvimi. Üç aylık azami süre bellidir; ancak ara ödemelerin hangi sıklıkla yapılacağı bankaların takdirine bırakılmıştır.
Fon sayısındaki fark. Bültende 130, tasfiye esaslarına ilişkin duyuruda 131 fon geçmektedir; farkın kaynağı resmî olarak açıklanmamıştır.
Sorumluluk tartışması. Tasfiye sonucu ile son hesaplanan birim pay değeri arasındaki farkın hukuki niteliği — piyasa riski mi, kusurlu yönetimden doğan zarar mı — henüz yargı önünde değerlendirilmiş değildir.
Devam eden ceza soruşturmaları bakımından şunu belirtmek gerekir: bu aşamada kesinleşmiş bir mahkeme kararı bulunmamaktadır ve haklarında işlem yapılan kişiler masumiyet karinesinden yararlanır.
Ne yapmalı?
Kapsamdaki bir fonda payınız varsa öncelikle belgeleri toplayın: işlem kayıtları, işlem tarihinde geçerli olan izahname ve yatırımcı bilgi formu, portföy dağılım raporları, satış anında imzalanan testler ve risk bildirim formları. Sorumluluk tartışmasında belirleyici olan zararın miktarı değil sebebidir; sebep ise ancak belgeyle ortaya konur.
Yatırım hesabınızı açık tutun. Ödemeler banka hesabınıza doğrudan değil, yatırım hesabınız üzerinden yapılacak.
İmzaladığınız metinleri okuyun. Ödeme sırasında ibra veya feragat anlamına gelebilecek bir ifade varsa, bu sonradan telafisi güç bir hak kaybı doğurabilir.
Süreyi tasfiyenin sonuna bırakmayın. Zamanaşımı, talebin sözleşmeye mi haksız fiile mi dayandırıldığına göre değişir ve tasfiyenin bitmesini beklemez.
Sürecin adım adım anlatımı, sorumluluk adresleri ve Yatırımcı Tazmin Merkezi’nin neden bu zararı karşılamadığı için yatırım fonu tasfiyesi rehberimize bakabilirsiniz. Konunun ceza hukuku boyutu, piyasa dolandırıcılığı suçuna ilişkin makalemizde ayrıca ele alınmaktadır.