Kıdem ve İhbar Tazminatı Hesaplama
4857 sayılı İş Kanunu'na göre kıdem ve ihbar tazminatınızı, 2026 yılı güncel tavan tutarına göre hesaplayın. İşe başlama/ayrılma tarihlerinizi, son brüt ücretinizi ve fesih sebebini girerek tahmini sonucu görün.
Kısa cevap: 1 Temmuz 2026'dan itibaren kıdem tazminatı tavanı 73.729,87 TL'dir (yılın ilk yarısında 64.948,77 TL). Kıdem tazminatı her tam hizmet yılı için 30 günlük brüt ücret üzerinden hesaplanır ve yalnızca binde 7,59 damga vergisine tabidir. İhbar tazminatı ise tavana tabi değildir; süresi kıdeme göre 2, 4, 6 veya 8 hafta olarak değişir. Dayanak: 1475 sayılı Kanun m.14 (yürürlükteki tek madde); 4857 sayılı İş Kanunu m.17, m.24, m.25
Kıdem tazminatı ve ihbar tazminatı, iş sözleşmesi sona eren işçilere ödenen ancak farklı şartlara ve farklı hesap yöntemlerine tabi iki ayrı haktır. Kıdem tazminatı, en az 1 yıl çalışmış ve kanunda sayılan haklı bir sebeple işten ayrılan işçiye ödenir; her tam hizmet yılı için 30 günlük brüt ücret esas alınır ve bu tutar her yıl güncellenen bir tavan ile sınırlıdır. İhbar tazminatı ise işverenin, işçiyi kıdemine göre değişen bildirim süresine uymadan işten çıkarması halinde doğar ve tavana tabi değildir.
Aşağıdaki araç; işe başlama ve ayrılma tarihlerinize, son brüt ücretinize ve fesih sebebine göre kıdem tazminatınızı (2026 tavanına göre sınırlandırılmış ve damga vergisi düşülmüş haliyle) ve ihbar tazminatınızın brüt tutarını hesaplar. Sonuçlar bilgilendirme amaçlıdır. Aracın altında kıdem tazminatına hak kazanma şartlarını, 2022-2026 tavan tarihçesini, ihbar süreleri tablosunu ve örnek hesaplamaları bulabilirsiniz.
Tahmini Sonuç
Önemli: Bu araç yalnızca bilgilendirme amaçlıdır; hukuki danışmanlık niteliği taşımaz ve sonuçlar tahminidir. İhbar tazminatı yalnızca brüt tutar olarak gösterilir; gelir vergisi kesintisi kişiye göre değiştiğinden net tutar hesaplanmaz. Kesin tutar için bir avukata danışınız.
Kıdem Tazminatına Kimler Hak Kazanır?
1475 sayılı İş Kanunu m.14 (halen yürürlükte olan tek maddesi) uyarınca kıdem tazminatına hak kazanmak için iki şart birlikte aranır: aynı işverene bağlı olarak en az 1 yıl çalışmış olmak ve iş sözleşmesinin kanunda sayılan bir sebeple sona ermiş olması. Bu sebepler arasında işverenin haklı neden olmaksızın feshi, işçinin İş Kanunu m.24 uyarınca haklı nedenle feshi (ücretin ödenmemesi, sağlık sebepleri, mobbing vb.), emeklilik, muvazzaf askerlik ve kadın işçinin evlilik tarihinden itibaren 1 yıl içinde feshi sayılır. Buna karşılık, haklı bir neden olmaksızın istifa eden işçi ile işverenin ahlak ve iyiniyet kuralına aykırılık nedeniyle (m.25/II) işçiyi haklı olarak işten çıkardığı durumlarda kıdem tazminatı hakkı doğmaz.
Kıdem Tazminatı Nasıl Hesaplanır?
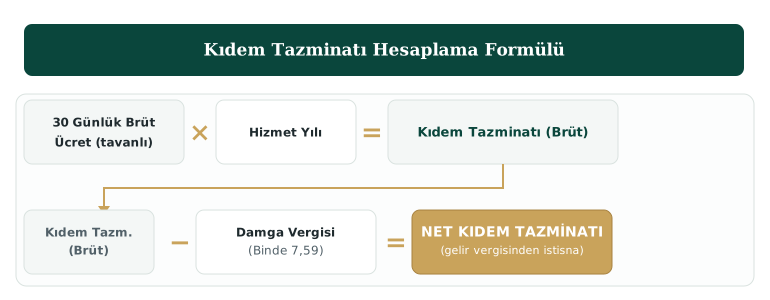
Kıdem tazminatı, işçinin son brüt ücreti ile düzenli olarak sağlanan yan haklarının (yol, yemek, düzenli prim/ikramiye gibi — "giydirilmiş ücret") toplamı üzerinden, her tam hizmet yılı için 30 günlük ücret esas alınarak hesaplanır; kıst (eksik) hizmet süreleri de orantılı olarak hesaba katılır. Bu tutar, aşağıda açıklanan tavan ile sınırlandırılır ve elde edilen brüt tutardan yalnızca damga vergisi (binde 7,59) düşülerek net tutar bulunur.
Kıdem Tazminatı Tavanı (2022-2026)
Kıdem tazminatı tavanı, en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesi tutarına göre belirlenir ve her yıl Ocak ile Temmuz aylarında Hazine ve Maliye Bakanlığı tarafından güncellenir. 30 günlük brüt ücreti (yan haklar dahil) bu tavanın üzerinde olan işçiler için, kıdem tazminatı hesabında gerçek ücret değil tavan tutarı esas alınır — hesaplamada işçinin ayrılma tarihindeki güncel tavan kullanılır.
| Dönem Başlangıcı | Dönem Bitişi | Kıdem Tazminatı Tavanı |
|---|---|---|
| 01.01.2022 | 30.06.2022 | 10.848,59 TL |
| 01.07.2022 | 31.12.2022 | 15.371,40 TL |
| 01.01.2023 | 30.06.2023 | 19.982,83 TL |
| 01.07.2023 | 31.12.2023 | 23.489,83 TL |
| 01.01.2024 | 30.06.2024 | 35.058,58 TL |
| 01.07.2024 | 31.12.2024 | 41.828,42 TL |
| 01.01.2025 | 30.06.2025 | 46.655,43 TL |
| 01.07.2025 | 31.12.2025 | 53.919,68 TL |
| 01.01.2026 | 30.06.2026 | 64.948,77 TL |
| 01.07.2026 | Halen yürürlükte | 73.729,87 TL |
İhbar Tazminatı Nedir, Süreleri Nelerdir?
4857 sayılı İş Kanunu m.17 uyarınca, belirsiz süreli iş sözleşmelerini fesheden taraf, karşı tarafa işçinin kıdemine göre değişen bir süre önceden bildirimde bulunmak zorundadır. Bu bildirim süresine uyulmadan yapılan fesihlerde, bildirim süresine ilişkin ücret tutarında ihbar tazminatı ödenir. İhbar tazminatı, kıdem tazminatından farklı olarak tavana tabi değildir.
| Kıdem Süresi | Bildirim (İhbar) Süresi |
|---|---|
| 6 aya kadar | 2 hafta |
| 6 ay – 1,5 yıl arası | 4 hafta |
| 1,5 yıl – 3 yıl arası | 6 hafta |
| 3 yıldan fazla | 8 hafta |
Kıdem ile İhbar Tazminatı Farkı
Vergi Kesintileri
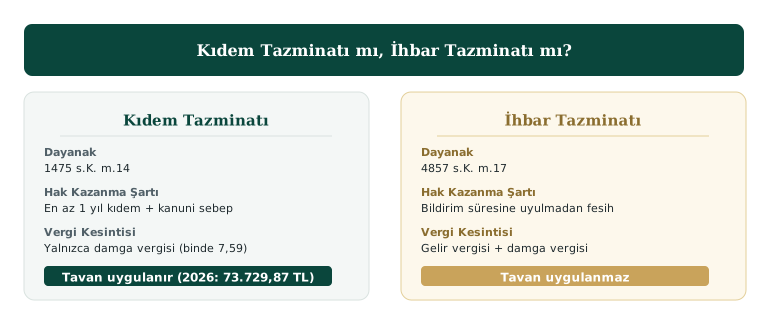
Kıdem tazminatı gelir vergisinden istisnadır; yalnızca binde 7,59 oranında damga vergisi kesilir. İhbar tazminatı ise bu istisnadan yararlanmaz: hem gelir vergisi (kişinin o yılki kümülatif gelir vergisi dilimine göre değişir) hem de damga vergisi kesilir. Bu nedenle ihbar tazminatının net tutarı kişiden kişiye değişir ve bu araç yalnızca brüt tutarı gösterir.
Örnek Hesaplama
Örnek — 5 Yıl Kıdemli İşçi, İşveren Feshi
Son brüt ücreti 40.000 TL (yan haklar dahil) olan, 01.01.2020 - 15.07.2026 tarihleri arasında (yaklaşık 6,5 yıl) çalışmış ve işveren tarafından bildirim süresine uyulmadan işten çıkarılan bir işçi için:
- 30 günlük ücret: 40.000 TL (2026 2. yarı tavanı olan 73.729,87 TL'nin altında olduğundan tavan uygulanmaz)
- Hizmet süresi: yaklaşık 6 yıl 6 ay (≈ 6,54 yıl)
- Kıdem tazminatı (brüt): 40.000 × 6,54 ≈ 261.600 TL
- Damga vergisi (binde 7,59): 261.600 × 0,00759 ≈ 1.985,74 TL
- Kıdem tazminatı (net): 261.600 − 1.985,74 ≈ 259.614,26 TL
- İhbar süresi: 3 yıldan fazla kıdem → 8 hafta
- İhbar tazminatı (brüt): haftalık ücret (40.000 ÷ 30 × 7 ≈ 9.333,33 TL) × 8 ≈ 74.666,67 TL (gelir vergisi ve damga vergisi düşülmeden önce)
Kendi verileriniz için sayfanın başındaki aracı kullanabilirsiniz.
Bu Araç Neleri Kapsamaz?
Aşağıdaki durumlar özel değerlendirme gerektirdiğinden araç kapsamı dışındadır; bu hallerde sonuçlar yanıltıcı olabilir:
- Giydirilmiş ücretin tam tespiti (düzensiz primler, yıllık ikramiyeler, hisse senedi gibi ayni/nakdi menfaatlerin dahil edilip edilmeyeceği somut olaya göre değişir),
- İhbar tazminatının net (gelir vergisi kesintili) tutarı — kişinin yıllık kümülatif gelir vergisi dilimine bağlıdır,
- Toplu iş sözleşmesi ile kararlaştırılmış daha lehe kıdem/ihbar hükümleri,
- Kısmi ödemeler, kıdem tazminatı avansları veya daha önce alınmış kıdem tazminatlarının mahsubu,
- İşe iade davası sonucu doğan haklar ve kıdem tazminatına işleyecek faiz (bu konularda iş hukuku danışmanlığı alınmalıdır).
Kıdem ve ihbar tazminatı hesabı, somut dosyanın özelliklerine göre değişebilen teknik bir konudur; kesin hesap ve dava süreci için iş hukuku alanında deneyimli bir avukattan destek almanız önerilir. Sorularınız için iletişim sayfamızdan bize ulaşabilirsiniz.
Sık Sorulan Sorular
Kıdem tazminatına kimler hak kazanır?
Aynı işverene bağlı olarak en az 1 yıl çalışmış olan ve iş sözleşmesi kanunda sayılan haklı bir sebeple sona eren işçiler kıdem tazminatına hak kazanır. Bu sebepler arasında işverenin haklı neden olmaksızın feshi, işçinin İş Kanunu m.24 uyarınca haklı nedenle feshi (ücretin ödenmemesi, mobbing vb.), emeklilik, muvazzaf askerlik ve kadın işçinin evlilik nedeniyle 1 yıl içinde feshi sayılabilir. 1 yıllık kıdem şartı sağlanmadan işten ayrılan işçi, fesih sebebi ne olursa olsun kıdem tazminatı alamaz.
İstifa eden işçi kıdem tazminatı alabilir mi?
Kural olarak hayır. Haklı bir neden olmaksızın istifa eden işçi kıdem tazminatına hak kazanamaz. Ancak istifa, İş Kanunu m.24'te sayılan haklı bir nedene dayanıyorsa (örneğin ücretlerin ödenmemesi, sağlık sebepleri, işverenin ahlak ve iyiniyet kurallarına aykırı davranışı) bu "haklı nedenle fesih" sayılır ve işçi kıdem tazminatına hak kazanır — bu durumda hukuki olarak istifa değil, işçinin haklı feshi söz konusudur.
Kıdem tazminatı tavanı nedir, neden önemlidir?
Kıdem tazminatı tavanı, en yüksek devlet memuruna bir hizmet yılı için ödenecek azami emeklilik ikramiyesi tutarına göre belirlenen ve her yıl Ocak ile Temmuz aylarında güncellenen bir üst sınırdır. Aylık brüt ücreti (ve düzenli yan hakları) bu tavanın üzerinde olan işçiler için, kıdem tazminatı hesabında gerçek ücret değil tavan tutarı esas alınır. 2026 yılı ikinci yarısı (01.07.2026-31.12.2026) için tavan 73.729,87 TL'dir.
İhbar tazminatı ile kıdem tazminatı aynı anda talep edilebilir mi?
Evet, ikisi birbirinden bağımsız haklardır ve şartları sağlanıyorsa aynı anda talep edilebilir. İşveren, işçiyi İş Kanunu m.17'deki bildirim (ihbar) süresine uymadan işten çıkarırsa hem kıdem tazminatı (1 yıllık kıdem şartı sağlanıyorsa) hem de ihbar tazminatı ödemekle yükümlü olabilir. Buna karşılık, işçinin kendi isteğiyle istifa ettiği veya haklı nedenle feshettiği durumlarda ihbar tazminatı işveren tarafından ödenmez.
Kıdem tazminatından hangi vergiler kesilir?
Kıdem tazminatı gelir vergisinden istisnadır; yalnızca binde 7,59 oranında damga vergisi kesilir. Buna karşılık ihbar tazminatı bu istisnadan yararlanmaz: ihbar tazminatından hem gelir vergisi (kişinin o yılki kümülatif gelir vergisi dilimine göre değişir) hem de damga vergisi kesilir. Bu nedenle ihbar tazminatının net tutarı, kişiden kişiye değişen gelir vergisi dilimi nedeniyle kesin olarak önceden hesaplanamaz.
Belirli süreli iş sözleşmesi sona erdiğinde kıdem tazminatı alınır mı?
Belirli süreli iş sözleşmesinin sürenin sonunda kendiliğinden (taraflardan birinin feshi olmaksızın) sona ermesi, kural olarak kıdem tazminatı hakkı doğurmaz; çünkü ortada kanunda sayılan bir fesih sebebi bulunmamaktadır. Ancak sözleşme süresinden önce işveren tarafından haksız olarak feshedilirse veya işçi haklı bir nedenle feshederse, diğer şartların (özellikle 1 yıllık kıdem) sağlanması kaydıyla kıdem tazminatı hakkı doğabilir. Somut durumunuz için bir avukata danışmanız önerilir.
Bu aracın verdiği sonuç kesin midir?
Hayır. Araç, girdiğiniz bilgilere ve 2026 yılı güncel tavan/oran verilerine göre tahmini bir hesap sunar. Kesin tutar; giydirilmiş ücretin tam olarak tespiti (yol, yemek, ikramiye, prim gibi tüm düzenli yan haklar dahil), fesih sebebinin hukuki niteliği, varsa toplu iş sözleşmesi hükümleri ve ihbar tazminatındaki gelir vergisi kesintisi gibi unsurlara göre değişebilir. Somut durumunuz için bir iş hukuku avukatına danışmanız önerilir.